Diperbarui: 26 Oktober 2026
Pajak Penghasilan atau PPh bukan satu pajak tunggal. Undang-undang membaginya ke dalam beberapa pasal, dan tiap pasal mengatur siapa yang dikenai, siapa yang memotong, berapa tarifnya, dan kapan pajaknya disetor. Memahami jenis-jenis PPh membantu Anda mengetahui kewajiban mana yang berlaku bagi usaha Anda, sehingga tidak ada yang terlewat.
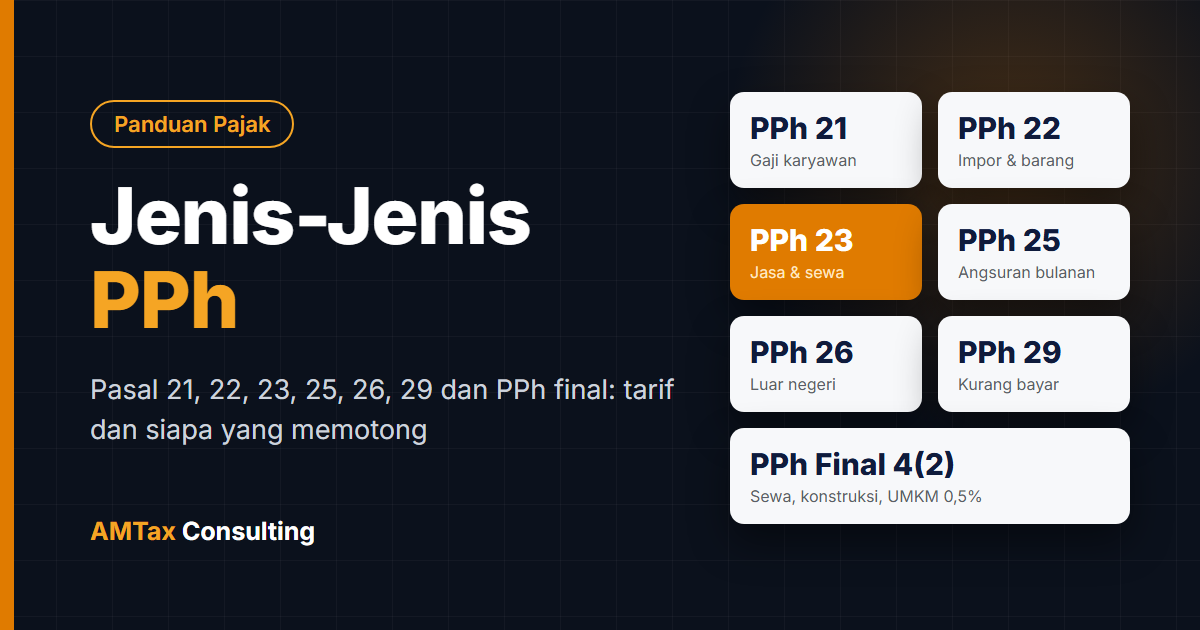
Artikel ini merangkum jenis PPh yang paling sering ditemui pelaku usaha: PPh Pasal 21, 22, 23, 25, 26, 29, serta PPh final Pasal 4 ayat (2), termasuk PPh final UMKM.
Ringkasan cepat
| Jenis PPh | Dikenakan atas | Siapa yang memotong atau menyetor |
|---|---|---|
| Pasal 21 | Gaji, upah, honorarium, dan imbalan lain yang diterima orang pribadi | Pemberi kerja atau pemberi penghasilan |
| Pasal 22 | Impor dan pembelian atau penjualan barang tertentu | Pemungut yang ditunjuk |
| Pasal 23 | Dividen, bunga, royalti, hadiah, sewa, dan imbalan jasa kepada wajib pajak dalam negeri | Pihak yang membayar |
| Pasal 25 | Angsuran pajak bulanan tahun berjalan | Wajib pajak sendiri |
| Pasal 26 | Penghasilan yang dibayarkan kepada wajib pajak luar negeri | Pihak yang membayar |
| Pasal 29 | Kekurangan pajak di akhir tahun | Wajib pajak sendiri |
| Pasal 4 ayat (2) | Penghasilan tertentu yang pajaknya bersifat final | Pihak yang membayar atau wajib pajak sendiri |
PPh Pasal 21: pajak atas gaji dan imbalan orang pribadi
PPh Pasal 21 dikenakan atas penghasilan orang pribadi dalam negeri sehubungan dengan pekerjaan, jasa, atau kegiatan, seperti gaji, upah, honorarium, tunjangan, dan bonus. Pajaknya dipotong oleh pemberi kerja atau pihak yang membayar.
- Januari sampai November, pemotongan bulanan memakai tarif efektif rata-rata (TER) yang dikalikan dengan penghasilan bruto sebulan (PP 58 Tahun 2023 dan PMK 168 Tahun 2023).
- Di masa pajak terakhir (Desember, atau bulan terakhir karyawan bekerja), pajak setahun dihitung ulang dengan tarif progresif Pasal 17: 5% sampai Rp60 juta, 15% di atas Rp60 juta sampai Rp250 juta, 25% di atas Rp250 juta sampai Rp500 juta, 30% di atas Rp500 juta sampai Rp5 miliar, dan 35% di atas Rp5 miliar. Selisihnya dengan potongan Januari sampai November dipotong atau dikembalikan.
- Penghasilan tidak kena pajak (PTKP) adalah Rp54 juta setahun untuk wajib pajak sendiri, ditambah Rp4,5 juta bila kawin dan Rp4,5 juta untuk tiap tanggungan, paling banyak tiga orang.
- Imbalan dalam bentuk natura atau kenikmatan, seperti fasilitas dari kantor, pada umumnya kini menjadi objek PPh Pasal 21, dengan pengecualian tertentu yang diatur dalam PMK 66 Tahun 2023.
Perusahaan wajib menyetor PPh Pasal 21 paling lambat tanggal 15 bulan berikutnya, melaporkannya paling lambat tanggal 20, dan memberikan bukti potong kepada karyawan.
PPh Pasal 22: pajak atas impor dan perdagangan barang tertentu
PPh Pasal 22 dipungut atas kegiatan perdagangan barang tertentu. Yang paling sering ditemui:
- Impor barang: umumnya 2,5% dari nilai impor bagi importir yang memiliki Angka Pengenal Importir (API), dan 7,5% bagi yang tidak memilikinya. Barang tertentu dikenai tarif berbeda.
- Pembelian barang oleh instansi pemerintah dan badan usaha tertentu yang ditunjuk sebagai pemungut: 1,5% dari harga pembelian, tidak termasuk PPN.
- Penjualan hasil produksi industri tertentu kepada distributor, dan penjualan barang yang tergolong sangat mewah, dengan tarif masing-masing.
Bagi pihak yang dipungut, PPh Pasal 22 pada umumnya bukan pajak final. Pajak ini menjadi kredit pajak yang mengurangi PPh terutang di SPT Tahunan, selama Anda memegang bukti pungutnya.
PPh Pasal 23: pajak atas jasa, sewa, dan penghasilan modal
PPh Pasal 23 dipotong oleh pihak yang membayar penghasilan kepada wajib pajak dalam negeri atau bentuk usaha tetap. Tarifnya dihitung dari jumlah bruto:
- 15% atas dividen, bunga, royalti, serta hadiah dan penghargaan yang tidak dipotong PPh Pasal 21. Ada pengecualian, misalnya dividen dalam negeri yang diterima badan usaha.
- 2% atas sewa dan penghasilan lain dari penggunaan harta, kecuali sewa tanah dan bangunan, serta atas imbalan jasa seperti jasa teknik, manajemen, konsultan, dan jasa lain yang ditetapkan dalam PMK 141 Tahun 2015.
- Bila penerima penghasilan tidak memiliki NPWP, tarifnya 100% lebih tinggi, yaitu dua kali tarif normal.
Kesalahan yang sering terjadi: perusahaan membayar jasa atau sewa alat tanpa memotong PPh Pasal 23. Kewajiban memotong ada pada pihak yang membayar, sehingga risikonya juga ada pada pembayar. PPh Pasal 23 disetor paling lambat tanggal 15 bulan berikutnya dan dilaporkan paling lambat tanggal 20.
PPh Pasal 25: angsuran pajak bulanan
PPh Pasal 25 adalah angsuran pajak yang dibayar sendiri oleh wajib pajak setiap bulan dalam tahun berjalan. Cara umumnya: PPh terutang menurut SPT Tahunan tahun lalu dikurangi kredit pajak (PPh Pasal 21, 22, 23, dan 24 yang telah dipotong atau dipungut), lalu dibagi 12. Angsuran dibayar paling lambat tanggal 15 bulan berikutnya. Wajib pajak baru, bank, BUMN, dan beberapa kelompok lain memiliki cara penghitungan khusus.
Tujuannya meringankan beban di akhir tahun, karena pajak dicicil alih-alih dibayar sekaligus.
PPh Pasal 26: pajak atas pembayaran ke luar negeri
PPh Pasal 26 dipotong sebesar 20% dari jumlah bruto atas penghasilan yang dibayarkan kepada wajib pajak luar negeri, misalnya dividen, bunga, royalti, sewa, dan imbalan jasa.
Tarif dapat lebih rendah, bahkan nol, bila Indonesia memiliki Persetujuan Penghindaran Pajak Berganda (P3B) dengan negara penerima. Syaratnya, penerima menyerahkan Surat Keterangan Domisili dalam format yang ditetapkan Direktorat Jenderal Pajak (formulir DGT) sebelum pajak dipotong.
PPh Pasal 29: kekurangan pajak di akhir tahun
Di akhir tahun, pajak terutang dihitung atas seluruh penghasilan setahun. Dari jumlah itu dikurangkan kredit pajak: PPh Pasal 21, 22, dan 23 yang telah dipotong pihak lain, PPh Pasal 24 atas penghasilan luar negeri, serta angsuran Pasal 25. Bila masih ada kekurangan, itulah PPh Pasal 29, yang harus dilunasi sebelum SPT Tahunan disampaikan. Batas waktu SPT Tahunan adalah akhir bulan ketiga setelah tahun pajak berakhir bagi orang pribadi (31 Maret) dan akhir bulan keempat bagi badan (30 April).
Sebaliknya, bila kredit pajak lebih besar daripada pajak terutang, timbul kelebihan bayar yang dapat dimintakan kembali melalui restitusi pajak.
PPh Pasal 4 ayat (2): pajak yang bersifat final
Atas penghasilan tertentu, pajak dikenakan secara final. Artinya, pajak selesai pada saat dipotong atau disetor, penghasilannya tidak digabung lagi dengan penghasilan lain di SPT Tahunan, dan pajaknya tidak dapat dikreditkan. Contoh yang paling sering ditemui:
- Sewa tanah dan/atau bangunan (ruko, kantor, gudang): 10% dari jumlah bruto sewa (PP 34 Tahun 2017).
- Bunga deposito dan tabungan: umumnya 20%.
- Pengalihan hak atas tanah dan/atau bangunan: 2,5% dari nilai bruto pengalihan, atau 1% untuk rumah sederhana dan rumah susun sederhana yang dijual pengembang (PP 34 Tahun 2016).
- Jasa konstruksi (PP 9 Tahun 2022): pekerjaan konstruksi 1,75% bagi penyedia berkualifikasi kecil atau perseorangan bersertifikat, 2,65% bagi kualifikasi menengah, besar, atau spesialis, dan 4% bagi penyedia tanpa sertifikat. Konsultansi konstruksi 3,5% bila bersertifikat dan 6% bila tidak.
PPh final UMKM 0,5%
Usaha dengan peredaran bruto (omzet) tidak lebih dari Rp4,8 miliar setahun dapat membayar PPh final sebesar 0,5% dari omzet. Sejak PP 20 Tahun 2026 (berlaku 22 April 2026), yang mengubah PP 55 Tahun 2022:
- Tarif ini berlaku bagi orang pribadi, perseroan perorangan, dan koperasi. Bagi orang pribadi dan perseroan perorangan, tarif ini dapat digunakan selama kriterianya masih terpenuhi, tanpa batas tahun seperti aturan sebelumnya.
- Bagi orang pribadi, omzet sampai Rp500 juta setahun tidak dikenai PPh.
- CV, firma, dan PT yang baru terdaftar tidak lagi dapat menggunakan tarif ini dan memakai tarif umum. Badan usaha yang sudah memanfaatkannya sebelum aturan baru berlaku masih dapat menggunakannya sampai jangka waktunya berakhir.
Karena aturan ini baru berubah, periksa kembali posisi usaha Anda, terutama bila usaha Anda berbentuk CV atau PT.
Mana yang berlaku bagi usaha Anda?
Sebagai gambaran umum:
- Memiliki karyawan: PPh Pasal 21.
- Membayar jasa, sewa alat, atau royalti kepada pihak dalam negeri: PPh Pasal 23.
- Menyewa ruko, kantor, atau gudang dari pihak lain: PPh Pasal 4 ayat (2).
- Membayar pihak di luar negeri: PPh Pasal 26.
- Mengimpor barang atau menjual kepada instansi pemerintah: PPh Pasal 22.
- Usaha orang pribadi atau perseroan perorangan dengan omzet sampai Rp4,8 miliar: dapat menggunakan PPh final UMKM 0,5%.
- Usaha yang menggunakan tarif umum: PPh Pasal 25 setiap bulan dan Pasal 29 di akhir tahun.
Satu usaha hampir selalu memiliki lebih dari satu kewajiban sekaligus. Pemetaan yang tepat sejak awal, didukung pembukuan yang rapi, mencegah denda dan surat klarifikasi (SP2DK) di kemudian hari.
Pertanyaan yang sering diajukan
Apa perbedaan PPh Pasal 21 dan Pasal 23?
PPh Pasal 21 dikenakan atas penghasilan orang pribadi dari pekerjaan atau jasa. PPh Pasal 23 dikenakan atas penghasilan dari modal, sewa, dan jasa yang umumnya diterima badan usaha.
Apakah PPh yang sudah dipotong pihak lain bisa dikurangkan?
Bisa, selama tidak bersifat final. PPh Pasal 21, 22, dan 23 menjadi kredit pajak di SPT Tahunan, dengan syarat Anda memegang bukti potong atau bukti pungutnya.
Apa bedanya PPh final dan tidak final?
PPh final selesai saat dipotong atau disetor dan tidak diperhitungkan lagi. PPh tidak final berfungsi sebagai pembayaran di muka yang diperhitungkan kembali di akhir tahun.
Apakah PPN termasuk PPh?
Tidak. PPN adalah pajak atas konsumsi barang dan jasa, sedangkan PPh adalah pajak atas penghasilan. Keduanya diatur undang-undang yang berbeda dan dilaporkan terpisah.
Dasar hukum
- Undang-Undang Pajak Penghasilan, sebagaimana diubah terakhir dengan UU Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP)
- PP 58 Tahun 2023 dan PMK 168 Tahun 2023 (tarif dan tata cara pemotongan PPh Pasal 21)
- PMK 101/PMK.010/2016 (PTKP) dan PMK 66 Tahun 2023 (natura dan kenikmatan)
- PMK 141/PMK.03/2015 (jenis jasa PPh Pasal 23) dan PMK 34/PMK.010/2017 beserta perubahannya (PPh Pasal 22)
- PP 34 Tahun 2017 (sewa tanah dan bangunan), PP 34 Tahun 2016 (pengalihan hak), PP 9 Tahun 2022 (jasa konstruksi)
- PP 55 Tahun 2022 sebagaimana diubah dengan PP 20 Tahun 2026 (PPh final UMKM)
- PMK 81 Tahun 2024 (batas waktu penyetoran dan pelaporan)
Artikel ini adalah informasi umum. Ketentuan dapat berubah dan penerapannya bergantung pada keadaan masing-masing wajib pajak.
Butuh bantuan memetakan kewajiban PPh usaha Anda?
Tim AMTax Consulting membantu menghitung, memotong, menyetor, dan melaporkan seluruh jenis PPh usaha Anda setiap bulan, dari kantor kami di Bandung dan Jakarta. Lihat jasa lapor SPT dan kepatuhan pajak kami, atau hubungi kami langsung.
Konsultasi awal gratis. Konsultasi di awal untuk memetakan kondisi dan kebutuhan Anda tidak dipungut biaya.